価格の三面性
鑑定評価は、3つの側面(費用性、市場性、収益性)から検証しますが、理論上3つから求められる価格は同じになることを指します。これは不動産鑑定にて建物(及びその敷地)類型を行ううえでも、重要な原則となります。
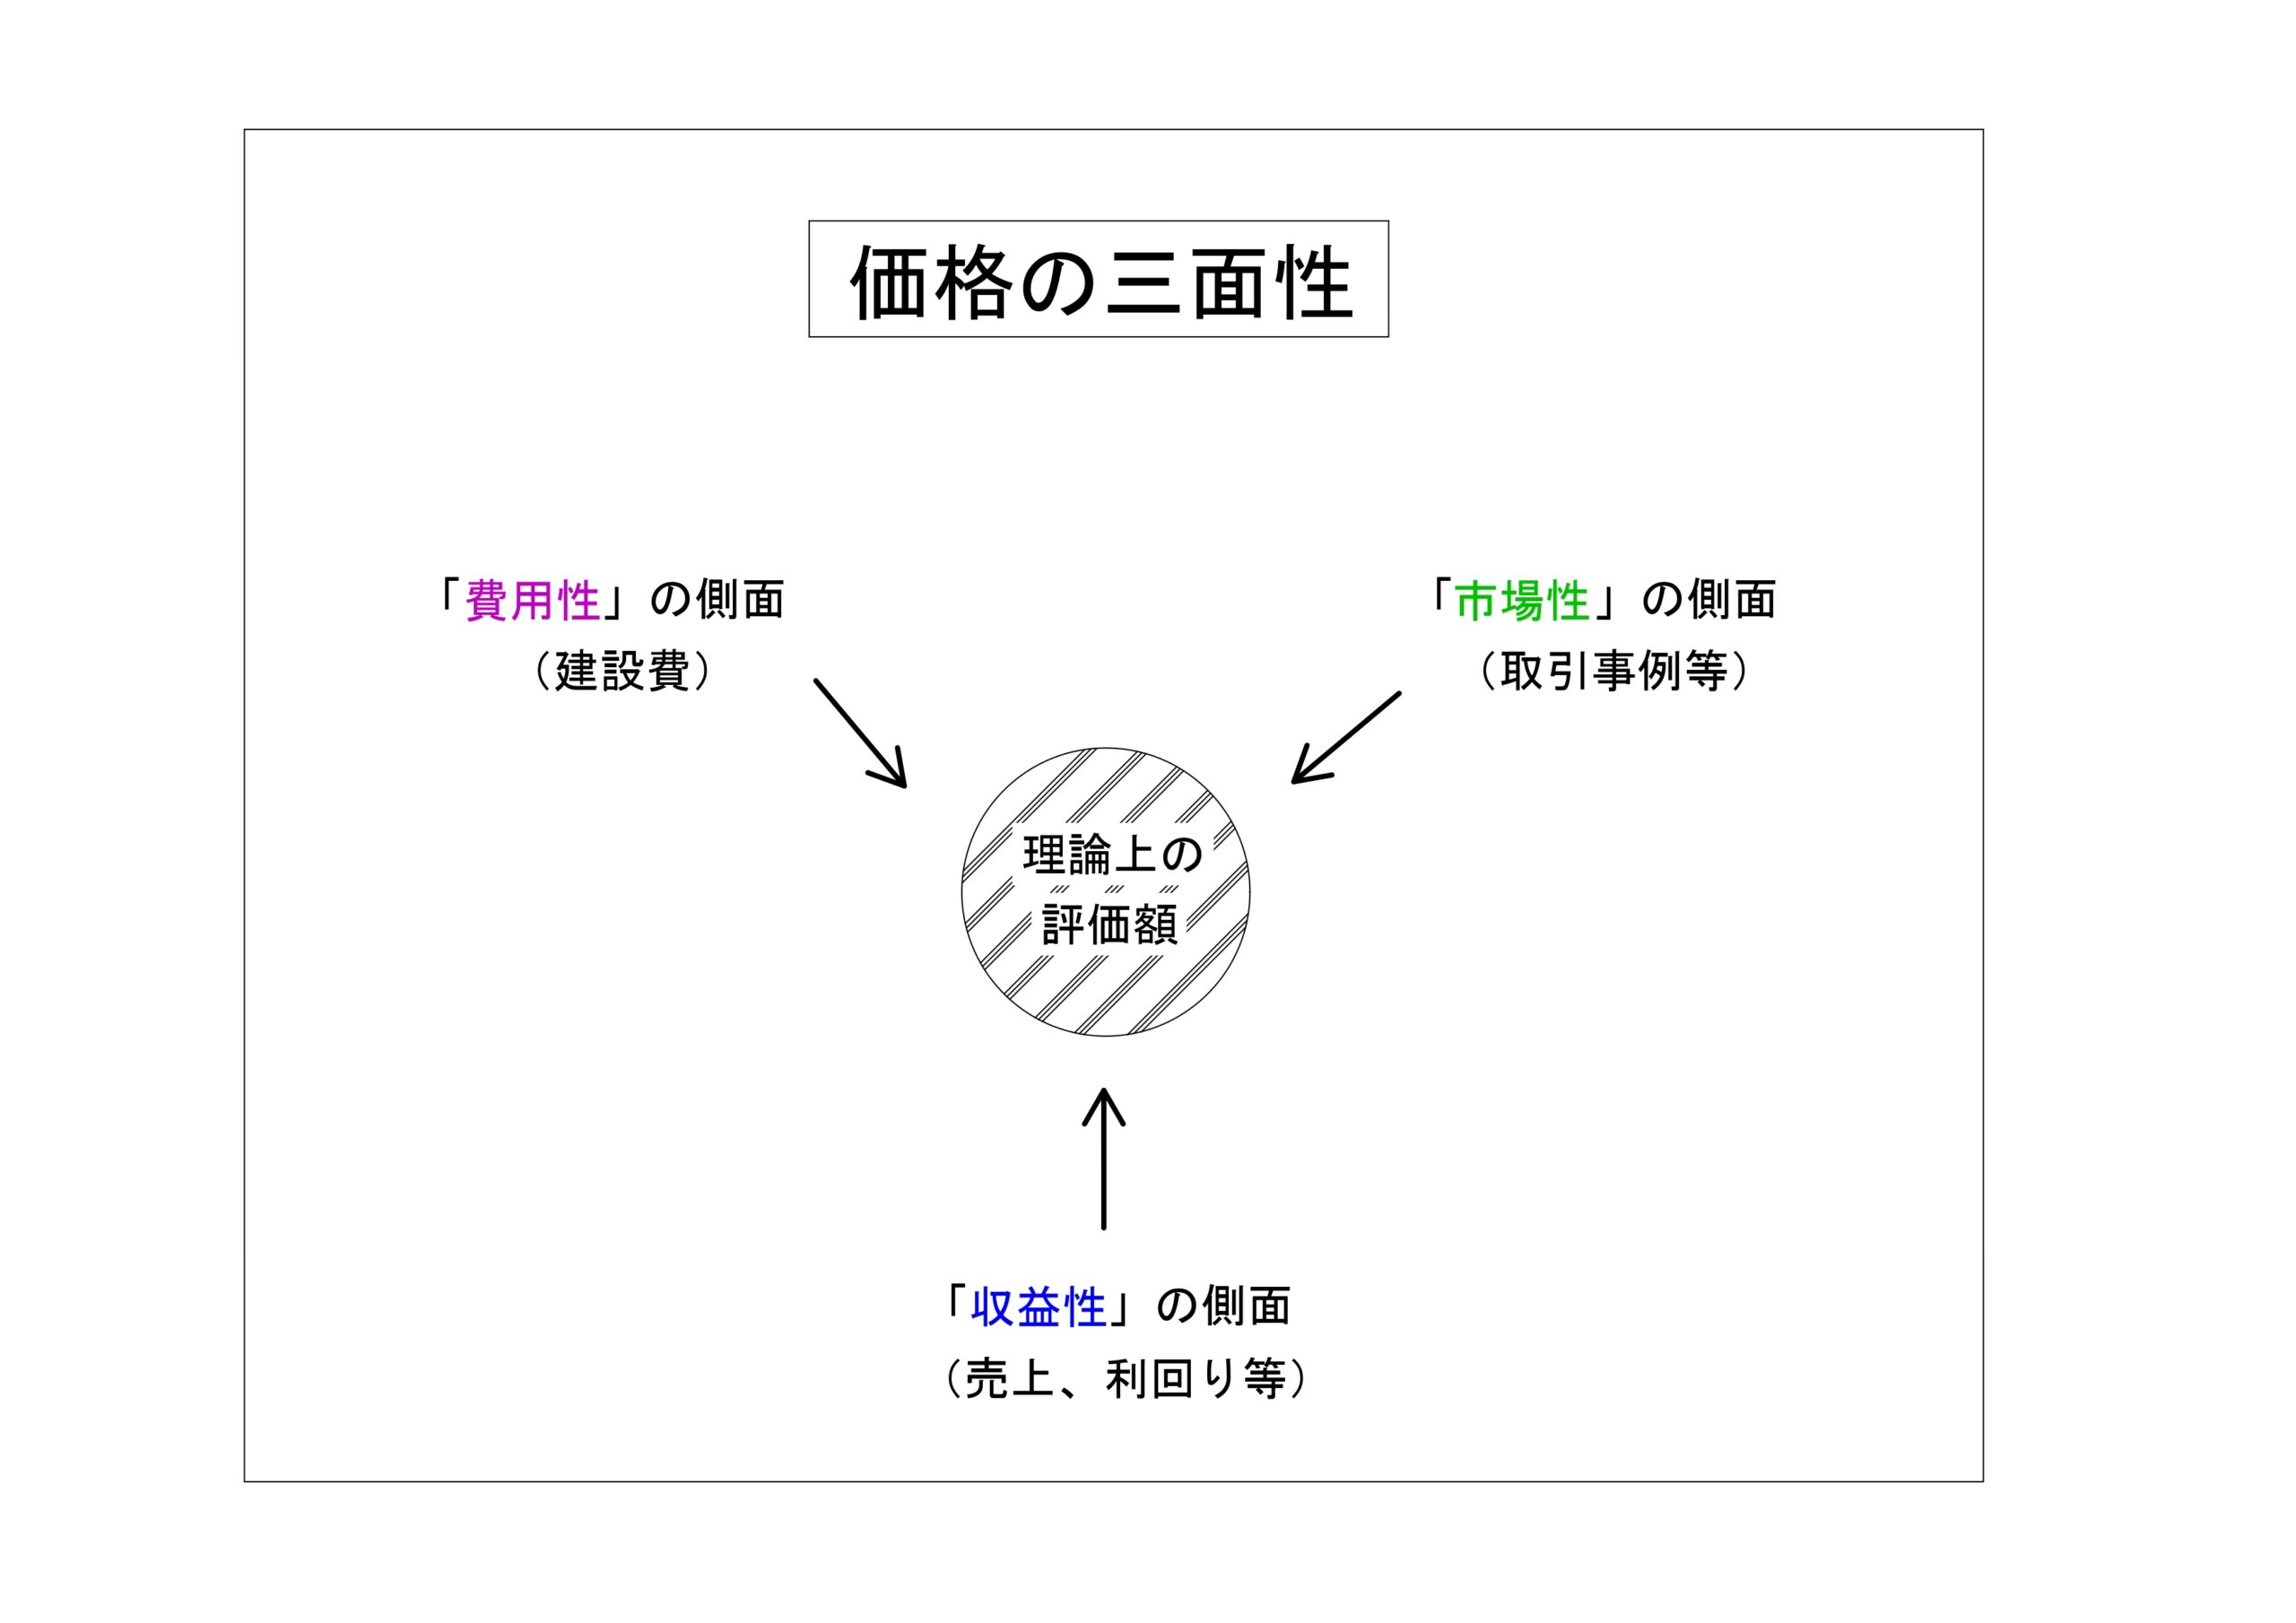
“理論上”の意味
価格の三面性はあくまで理論上であり、実際の鑑定評価では、検証段階で多くの不確定要素(鑑定士だけでは100%解明できない部分)が生じています。建物(及びその敷地)類型の場合、具体例では下記のとおりです。
費用性(再調達原価)
実際の建設費が分かっていたとしても、評価時点まで単価等を修正する際の変動要因の把握
→5年、10年前に竣工された建物の場合、評価する時点で改めて建築した場合を考える必要があります。
しかし、昨今の建設費高騰により確実に数年前より建設費は高くなります。
では、どれだけ高くなっていることが正しいでしょうか。それを精緻に判断することが困難であることを示しています。
市場性(取引事例)
複数の取引事例を収集できた場合、それらの事例に個別的な特殊事情が含まれているかどうかの判断
→鑑定士の場合、鑑定協会経由にて土地の取引事例は多く見ることができます。また他の業者サイトから土地でしたら事例を入手することは可能です。
しかし、それらはあくまで事例作成者が当事者からヒアリング等をして作成しているため、当事者自らが作成している訳ではありません。すなわち、当事者しか知らない特殊な事情が含まれているかどうか、鑑定士側とすれば確認する術はほぼないと言えます。
収益性(還元利回り)
対象不動産の利回りを類似不動産から求める際、比較要因の把握及び当該格差率の判定
→利回りとは収益性の概念の一つです。他の利回り事例の場合、実際の収益や費用が分かるため、利回りが確定していますが、対象不動産と比較する際、利回り事例と対象不動産の利回りがどれだけ異なるかという論点は、抽象的な話となってしまいます。そのため担当鑑定士によって、考え方にブレが生じやすく、確固たる正解が出てくる部分でもございません。
実務上の繋がり
上記のように“理論上”と実態とで乖離が発生してしまうため、各試算価格(原価法、取引事例比較法、収益還元法)は多少のバラつきが生じます。したがって、最後に試算価格のなかで不確定要素がどれだけあったか、精緻に評価できたかを見つめ直し、最終的に一つの評価額を算出します。
鑑定評価書には、必ず試算価格の重みづけが記載されています。それは評価上、様々な部分で不確定要素が潜在しており、不明な部分があるためです。
鑑定士は、どの試算価格に説得力があるか確率的な観点から検討、調整をしているわけです。